
 by
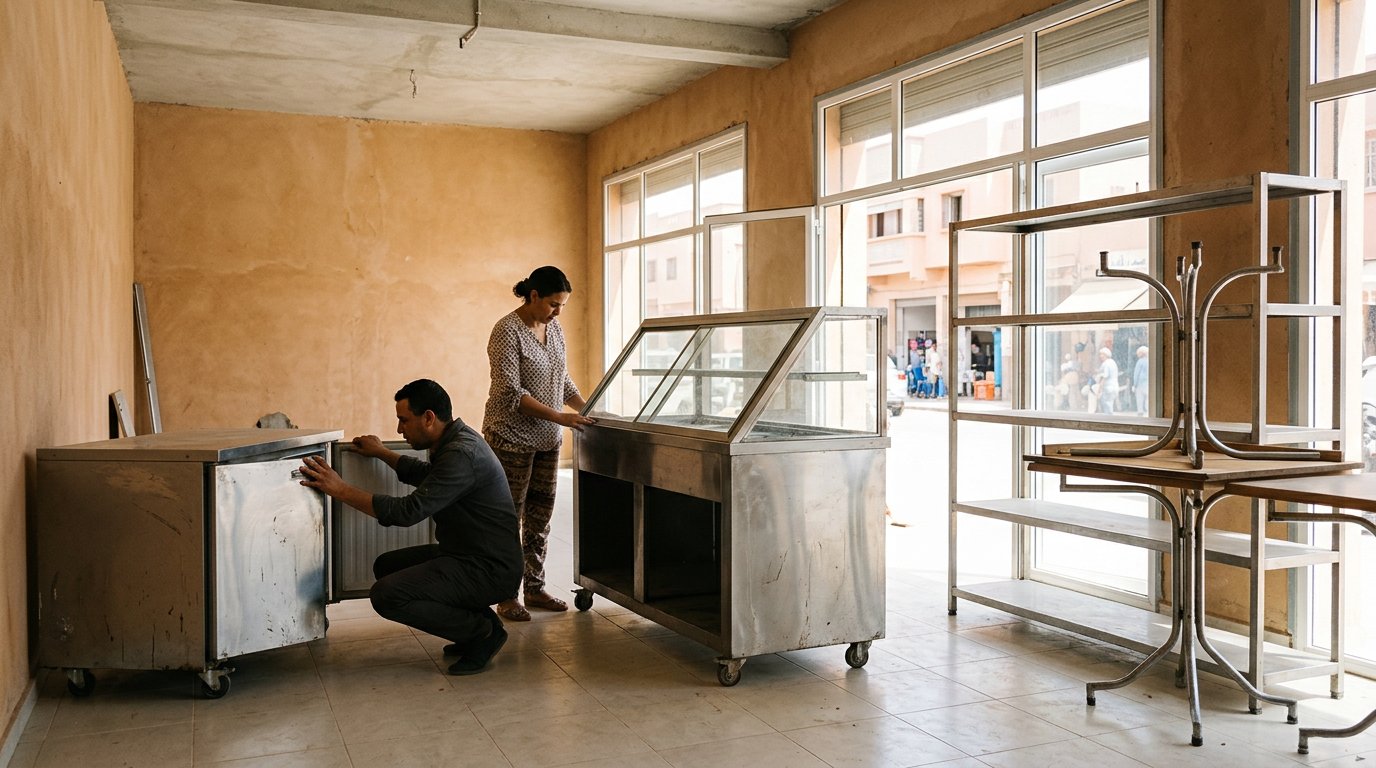
Un fonds de commerce équipé peut comprendre le matériel et le mobilier affectés à l’activité, ainsi que des éléments liés à son exploitation. Il ne se confond pas avec les murs du local. À Marrakech, la cession doit préciser les équipements transmis, les droits concernés et les engagements qui restent à la charge du vendeur. Voici ce que peut couvrir un fonds de commerce équipé, les points à vérifier avant l’achat et les pistes de financement, sans confondre la reprise du commerce avec celle des dettes du vendeur.
Points clés
- Distinguez le matériel, le mobilier et les droits liés à l’activité des murs commerciaux, qui ne sont pas automatiquement transmis.
- Repérez les équipements et marchandises réellement compris dans la cession pour éviter toute ambiguïté sur le contenu du fonds.
- Comparez l’apport personnel, le prêt bancaire et le crédit-vendeur pour structurer un financement adapté à votre projet.
- Comprenez quels droits peuvent être transmis et comment la cession se distingue des dettes personnelles du vendeur.
Quels sont les éléments qui ne font pas partie du fonds de commerce ?
Pour définir le périmètre de l’acquisition, distinguez les éléments corporels des éléments incorporels. Les premiers comprennent le matériel, l’outillage, le mobilier, les agencements et parfois les marchandises affectés à l’activité. Dans un restaurant, les tables et les appareils de cuisine peuvent être transmis si l’acte les désigne. Les éléments incorporels regroupent notamment la clientèle, le nom commercial, l’enseigne et le droit au bail. Les murs ne sont pas automatiquement compris dans la cession.
Acheter le fonds signifie acquérir les éléments liés à l’exploitation qui sont prévus dans l’acte. Louer un local commercial équipé donne l’usage des lieux et des équipements stipulés au bail, sans transmettre pour autant la clientèle ou le nom commercial.
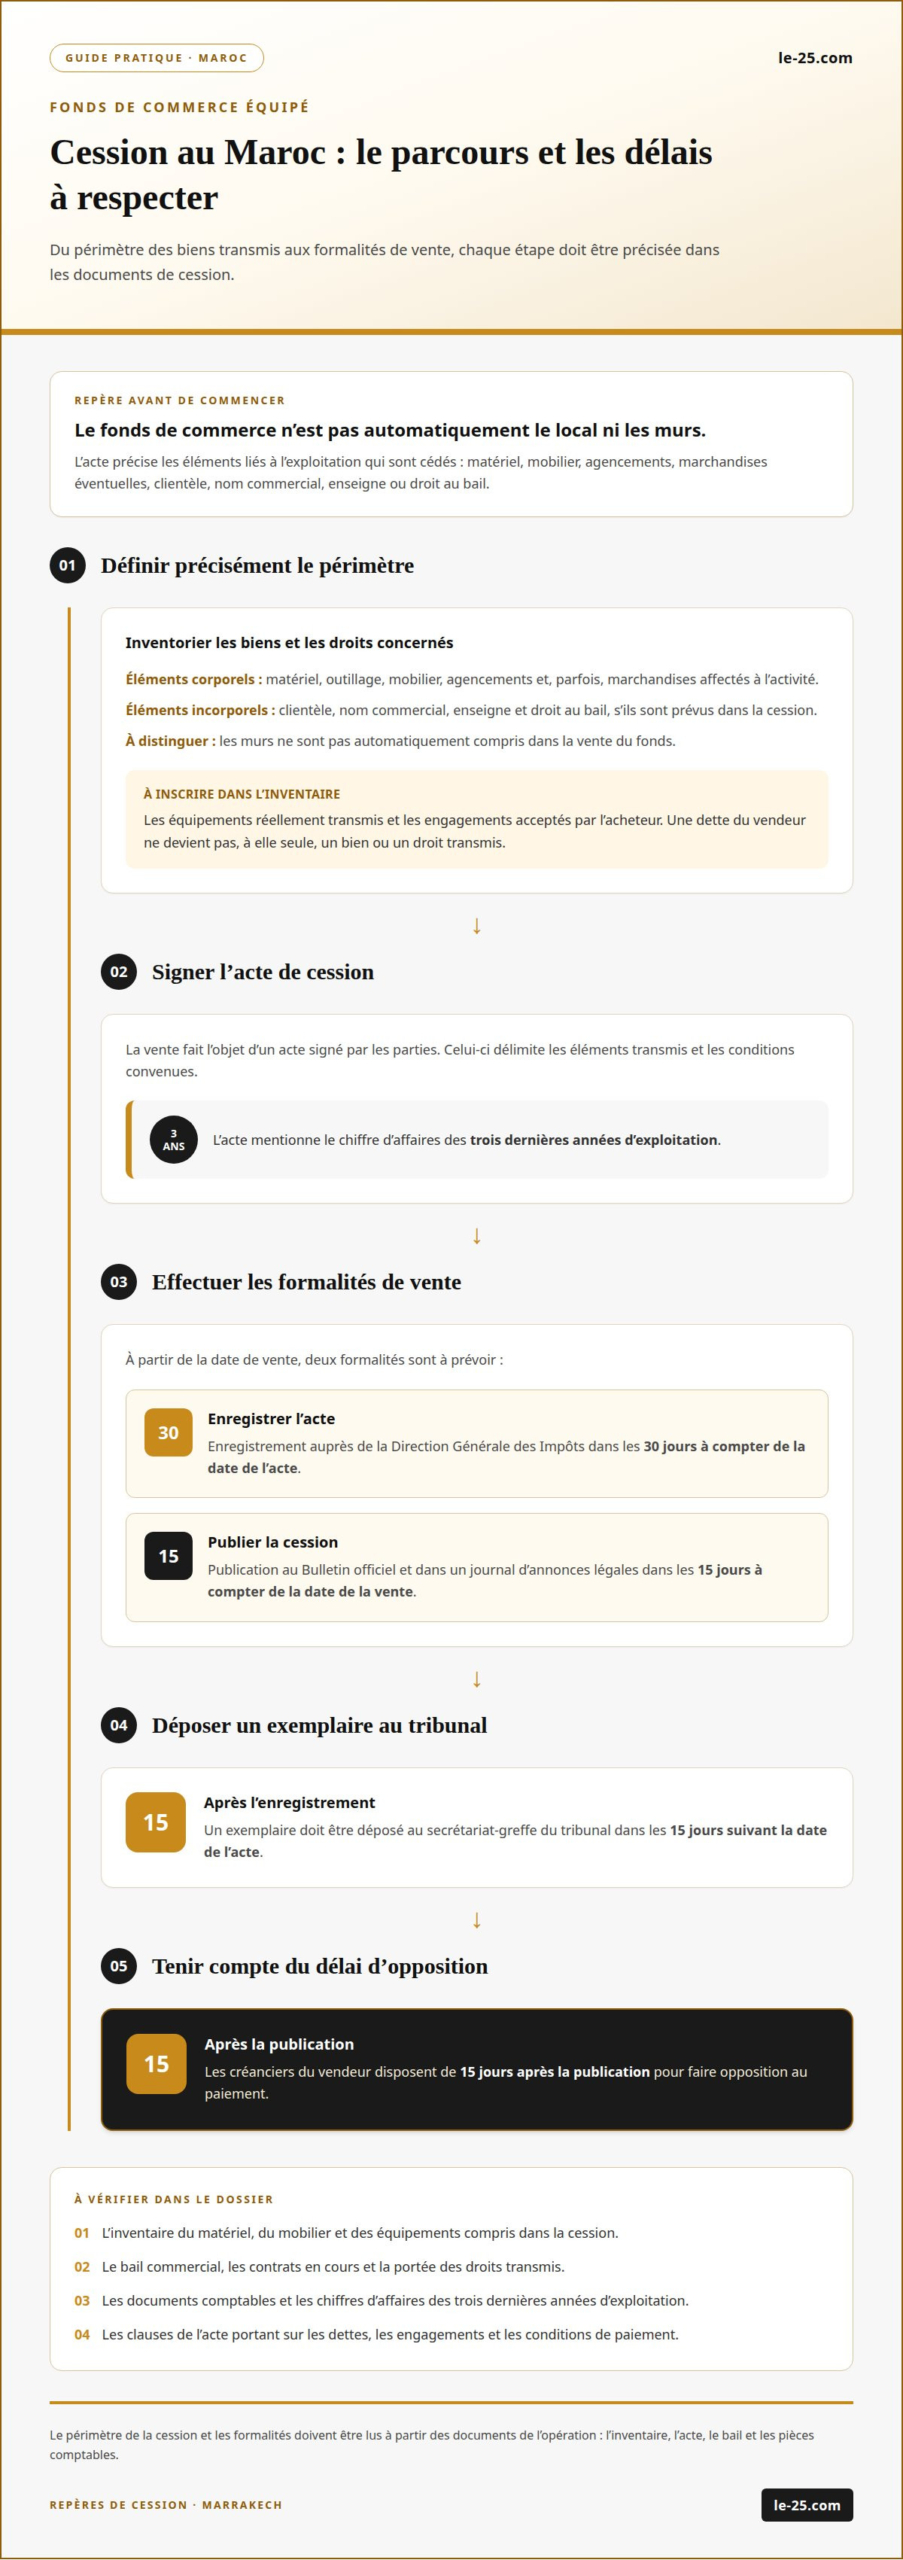
Au Maroc, le fonds de commerce est soumis à un cadre juridique spécifique. La vente fait l’objet d’un acte signé par les parties. Cet acte doit être enregistré auprès de la Direction Générale des Impôts dans les 30 jours à compter de sa date. La cession doit être publiée au Bulletin officiel et dans un journal d’annonces légales dans les 15 jours à compter de la date de la vente. Les créanciers du vendeur disposent de 15 jours après la publication pour faire opposition au paiement.
Pour évaluer un fonds, examinez l’activité, les résultats communiqués, la clientèle, l’emplacement et l’état des équipements. Au Maroc, l’acte de vente mentionne le chiffre d’affaires des trois dernières années d’exploitation. Ces éléments éclairent la négociation, sans limiter l’analyse à une seule caractéristique.
Le processus comprend la négociation du périmètre transmis, la signature de l’acte, son enregistrement et les formalités de publicité. Après l’enregistrement, un exemplaire doit être déposé au secrétariat-greffe du tribunal dans les 15 jours suivant la date de l’acte. L’inventaire permet de préciser les biens concernés, tandis que la publication ouvre le délai d’opposition des créanciers.
Apport personnel, prêts bancaires et crédit-vendeur
Pour financer une reprise, vous pouvez combiner apport personnel, prêt bancaire et crédit-vendeur. L’apport mobilise vos ressources et réduit la somme à emprunter. Le prêt bancaire peut financer une partie du projet, après étude de votre dossier par l’établissement prêteur. Avec un crédit-vendeur, le propriétaire accepte de différer une partie du paiement, selon les modalités négociées avec l’acheteur. Ces solutions peuvent être combinées pour répartir le financement entre plusieurs sources.
Construisez votre plan autour des besoins de l’exploitation, et pas seulement du prix d’acquisition. Distinguez le montant consacré à la reprise des équipements et des autres éléments transmis, puis prévoyez les ressources nécessaires au fonctionnement de l’établissement. Présentez aux prêteurs un plan d’activité cohérent avec la clientèle, le chiffre d’affaires et les charges communiqués pour le commerce. Le crédit-vendeur suppose un accord explicite avec le propriétaire, à décrire dans les documents de cession.
Au Maroc, l’obligation d’information préalable du vendeur est rattachée à l’article 81 du Code de commerce. Pour éclairer votre décision, examinez l’acte de vente envisagé, les documents comptables, le bail commercial et l’inventaire des biens transmis. L’acte doit mentionner le chiffre d’affaires réalisé au cours des trois dernières années d’exploitation. L’acheteur dispose aussi d’un droit de consultation des documents comptables pendant 3 ans. Ces éléments aident à apprécier les données financières présentées et à bâtir un financement cohérent.
Avant de vous engager, rassemblez notamment les pièces qui décrivent les résultats et le contenu de l’opération :
- Les documents comptables et les chiffres d’affaires des trois dernières années d’exploitation.
- L’acte de cession, avec les éléments transmis et les conditions de paiement convenues.
- Le bail commercial et l’inventaire du matériel, du mobilier et des équipements concernés.
Comparez ensuite les échéances envisagées avec les ressources attendues de l’activité. Un apport plus important réduit la part à financer, tandis qu’un crédit-vendeur répartit une partie du paiement selon l’accord conclu. Pour examiner un projet concret à Marrakech, découvrez ce fonds de commerce équipé de 100 m².
Dettes du vendeur et droits transmis à l’acquéreur
Au Maroc, l’achat du fonds ne signifie pas la reprise de toute l’entreprise du vendeur. L’acte de cession délimite les éléments transmis et les engagements acceptés par l’acheteur. Examinez chaque clause portant sur les dettes, les contrats en cours et le droit au bail. Une dette inscrite dans les comptes du vendeur ne devient pas, à elle seule, un équipement ou un droit transmis.
Quels risques vérifier avant d’acheter un fonds de commerce équipé au Maroc ? Examinez les dettes et les engagements mentionnés dans les documents comptables, les clauses de l’acte, le bail commercial et les contrats liés à l’exploitation. Vérifiez aussi que les droits transmis, comme le droit au bail, correspondent aux termes écrits et à l’accord prévu.
Le personnel demande une analyse distincte. Le fonds peut comprendre des contrats en cours, notamment des contrats de travail, mais leur transfert ne doit pas être déduit du seul inventaire des équipements. Identifiez les contrats concernés, leur portée et les obligations qu’ils décrivent. Un contrat d’assurance, par exemple, ne se confond pas avec le matériel assuré : l’acte doit distinguer les biens des engagements contractuels.
Pour évaluer les risques, confrontez les documents comptables au chiffre d’affaires déclaré et aux informations inscrites dans l’acte. Au Maroc, l’acheteur dispose d’un droit de consultation des documents comptables pendant 3 ans. Cette consultation aide à comprendre l’activité passée, mais ne remplace pas l’analyse juridique des clauses et des contrats.
La transmission du fonds peut intervenir lors d’une vente ou d’une succession. Dans les deux cas, sa portée dépend des biens et des droits concernés, ainsi que des documents qui établissent leur transmission. Pour clarifier le dossier, distinguez notamment :
- Les dettes et engagements du vendeur des obligations expressément reprises par l’acheteur.
- Les équipements transmis des contrats concernant le personnel ou l’assurance.
- Les droits liés au local des conditions inscrites au bail commercial.
Enfin, comparez l’inventaire, l’acte de cession et les pièces comptables avant de conclure. Cette lecture croisée relie l’évaluation du fonds à son périmètre juridique et limite les confusions entre actifs, contrats et dettes.
Équipements compris dans le fonds
Le qualificatif « équipé » ne suffit pas à définir le contenu de l’acquisition. Le fonds peut réunir du matériel, de l’outillage, du mobilier et des agencements affectés à l’activité. Dans un café, il peut s’agir du comptoir, des tables et des appareils utilisés pour préparer les boissons, si l’acte les inclut. Les marchandises peuvent également être comprises, mais elles doivent être distinguées du matériel durable.
Faites préciser les biens concernés dans l’acte et son inventaire. Une liste détaillée identifie chaque équipement, son emplacement et, si nécessaire, son état. Elle permet de distinguer un appareil appartenant au vendeur d’un matériel loué ou mis à disposition. Ce point est important : un équipement présent dans le local n’est pas automatiquement transmis avec le fonds. Les éléments fixés aux lieux et les agencements doivent aussi être clairement désignés.
- Matériel et outillage utilisés pour l’activité, comme un four ou des outils professionnels.
- Mobilier et agencements, par exemple des comptoirs, des étagères ou des sièges.
- Marchandises destinées à la vente, séparées de l’inventaire des équipements durables.
La clientèle, le nom commercial et certains droits sont des éléments incorporels, pas des biens matériels. Des licences ou autorisations peuvent être liées à l’activité, mais leur présence dans le dossier ne signifie pas que chaque autorisation suit automatiquement la cession. L’acte doit préciser les droits concernés et leur situation. Les créances et les dettes ne sont pas des équipements : elles doivent être traitées séparément dans les documents de vente.
Pour éviter les écarts au moment de la remise, rapprochez l’inventaire signé des biens effectivement présents dans l’établissement. Un fonds de commerce équipé se comprend donc par son contenu écrit, pas seulement par l’apparence du local. Vous pouvez consulter l’annonce du fonds équipé à Marrakech pour examiner une opportunité concrète.
LE-25 Immobilier: À Saisir : Fonds De Commerce Équipé De 100m² À Marrakech
LE-25 Immobilier met en avant un fonds de commerce équipé de 100 m², illustrant parfaitement ce type d’opportunité sur le marché. Cette offre peut retenir votre attention si vous recherchez une activité commerciale à reprendre. Après avoir défini les équipements et les droits à examiner, vous pouvez comparer le contenu de l’offre avec votre projet d’exploitation.
Avant de vous décider, clarifiez le périmètre de la cession : matériel, mobilier, marchandises éventuelles et droits liés à l’activité. L’analyse de ce type de fonds de commerce équipé vous donne une piste concrète pour évaluer si cette possibilité correspond à vos critères d’investissement. LE-25 Immobilier accompagne les porteurs de projets dans la recherche de biens professionnels adaptés à leurs besoins.
Pour échanger au sujet de votre projet de reprise, contactez LE-25 Immobilier.
Donnez une direction claire à votre projet commercial
Cette reprise commerciale prend tout son sens si elle correspond à votre activité, à vos compétences et à votre vision du quartier. Pour évaluer le fonds de commerce équipé, reliez votre projet à la clientèle que vous souhaitez accueillir et aux objectifs que vous vous fixez. Cette réflexion vous aidera à avancer avec un cap concret.
À Marrakech, l’équipe de LE-25 Immobilier accompagne les projets de vente, de location et d’évaluation immobilière. Son expertise locale peut vous aider à situer votre recherche parmi les possibilités immobilières. Si vous envisagez un fonds de commerce équipé, précisez les critères qui guideront votre choix et les ambitions que vous souhaitez donner à votre activité.
Contactez LE-25 Immobilier pour échanger sur votre projet. Une démarche bien cadrée vous permettra d’aborder la suite avec davantage de sérénité et de construire un projet à votre mesure.
Questions fréquentes
Comment financer son achat ?
Vous pouvez associer un apport personnel, un prêt bancaire professionnel et un crédit-vendeur négocié avec le cédant. Préparez un plan financier qui distingue la reprise du commerce des besoins liés à son exploitation. Présentez aux prêteurs les comptes, les prévisions d’activité et les charges attendues. Votre capacité de remboursement et la cohérence du projet guideront l’examen du dossier.
En cas de vente d’une activité, quelle est l’importance de l’évaluation ?
L’évaluation aide à déterminer la valeur de l’activité et sert de base aux négociations de cession. Elle peut s’appuyer sur le chiffre d’affaires, les bénéfices, les actifs identifiables et la clientèle. Par exemple, l’acheteur peut mettre en regard les résultats de l’activité, son emplacement et ses équipements. Cette analyse aide les parties à comprendre les facteurs qui soutiennent la valeur proposée.
Les marchandises sont-elles obligatoirement incluses dans la vente du fonds ?
Non, les marchandises ne sont pas automatiquement incluses. Leur transmission dépend de ce que les parties prévoient dans l’acte de vente. Un commerce peut céder ses équipements durables sans inclure les produits destinés à la vente, ou prévoir un inventaire distinct des marchandises. Séparer les deux catégories clarifie ce que l’acheteur reçoit et ce qui sera comptabilisé lors de la remise.
Peut-on vendre un fonds de commerce sans le droit au bail ?
Au Maroc, le bail commercial est présenté comme transmis à l’acquéreur lors de l’achat du fonds. Le droit au bail étant lié à l’occupation du local commercial, son traitement doit apparaître dans les documents de cession. Examinez les conditions du bail, notamment la destination autorisée des lieux et les modalités prévues pour le changement de titulaire, afin de comprendre les droits liés au local.
Pourquoi acheter un fonds de commerce plutôt qu’en créer un ?
L’achat peut vous donner accès à une activité déjà implantée, avec les équipements et la clientèle associés, selon les éléments transmis. La création vous permet de construire votre concept et vos méthodes dès le départ, mais vous devez établir votre présence commerciale. Comparez les deux options selon votre expérience, le type d’activité visé, l’emplacement recherché et le niveau de préparation souhaité.
Quel est le délai pour finaliser la vente d’un fonds de commerce ?
Au Maroc, une cession prend généralement entre 2 et 4 mois, en raison des formalités de publicité et des délais liés aux créanciers. Le calendrier comprend la rédaction et la signature de l’acte, son enregistrement, puis les publications requises. La préparation des pièces et la coordination entre les parties influencent le déroulement de l’opération et la date à laquelle l’acquéreur peut reprendre l’activité.
Join The Discussion